
AI商业化兑现微软财报亮眼:Azure同比猛增48%
2026-10-29 · lztianrui.com
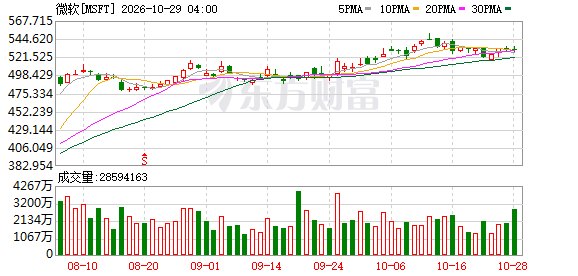
美东时间周三盘后, 微软 公布2027财年第一财季(截至9月)业绩。得益于其Azure云业务营收同比激增48%,整体财报全面超预期。截至发稿,公司股价在盘后交易中上涨超2%。 财报显示,在2027财年第一财季,相比于LSEG普遍预期的表现: 每股收益: 调整后4.89美元,预期4.73美元 营收: 922.8亿美元,预期为906.9亿美元 微软 在一份声明中
美东时间周三盘后, 微软 公布2027财年第一财季(截至9月)业绩。得益于其Azure云业务营收同比激增48%,整体财报全面超预期。截至发稿,公司股价在盘后交易中上涨超2%。
财报显示,在2027财年第一财季,相比于LSEG普遍预期的表现:
每股收益: 调整后4.89美元,预期4.73美元
营收: 922.8亿美元,预期为906.9亿美元
微软 在一份声明中表示,截至9月30日的季度,其收入同比增长19%,Azure现在是其最大的单一业务。 归母净利润366.29亿美元,同比增长32%, 调整后的收益不包括其在OpenAI投资中约2亿美元的亏损。
值得注意的是, 微软 首次在财报声明中以美元披露Azure云收入,本季度为331.7亿美元,增长48%。 StreetAccount调查的分析师此前预期为323.2亿美元,即增长超过44%。6月季度(即2026财年第四财季)增长率为43%。
微软自1998年以来首次按两个运营部门——“智能体与基础设施”及“设备与消费者”——报告业绩。 而过去11年,它有三个分部,分别为生产力与业务流程、智能云及更多个人计算。
当季,“智能体与基础设施”部门营收增长近25%,达到768亿美元,高于StreetAccount调查的分析师此前预测的756.3亿美元。该板块涵盖Azure云平台、Microsoft 365云产品、生产力和服务器许可、行业解决方案以及前沿和支持服务。
“设备与消费者”业务营收下滑3%至154.8亿美元,但仍高于StreetAccount此前预测的150.5亿美元。该部门业务包括搜索和广告、Xbox、设备以及向设备制造商销售的Windows操作系统许可。
由于内存和存储成本上涨推高了价格,设备和Windows许可证的销量下降了22%。该公司指出,去年停止对Windows 10的支持以及个人电脑需求疲软是主要原因。
微软正试图通过销售融入AI功能的办公应用,以及通过Azure提供AI模型服务,实现AI商业化。过去数年,算力不足一直制约相关业务发展。微软正在大举扩张 数据中心 建设,同时也面临投资者压力,要求公司证明如此庞大的支出能带来足够的回报。
作为衡量 数据中心 支出的关键指标, 微软第一财季资本支出增长30%至452亿美元,分析师此前预测为506.7亿美元。 公司此前预计,今年资本支出将达到1750亿美元。
微软指出,用于购买物业和设备的现金支出增长率高于包括融资 租赁 在内的整体资本支出增长率,原因是“收货和付款之间存在时间差异,以及融资 租赁 占比较低”。
目前,约75%的资本支出都与 英特尔 芯片和 英伟达 图形处理器(GPU)等短期资产相关,而此前三个季度这一比例约为66%,去年同期为一半。这一转变表明微软正优先投入能够快速转化为收入的基础设施。
此外, 虽然一直在快速建设 数据中心 基础设施以满足 人工智能 的需求,但与其他超大规模数据中心运营商不同,这家软件巨头还保持着正的自由现金流。
财报显示,当季自由现金流下降27%,降至186.3亿美元。在Meta上周表示其现金流首次转为负值后,云服务巨头谷歌母公司Alphabet最新报告称,第三季度自由现金流由上年同期的约244.61亿美元转为负90.65亿美元。